
SB 253 kararında bir kısım ayakta kaldı
SB 253'te kapsam 1 ve 2 emisyon raporlaması sürüyor. Ninth Circuit istinaf mahkemesi kapsam 3'ü ve SB 261'in uygulanmasını durdurdu.
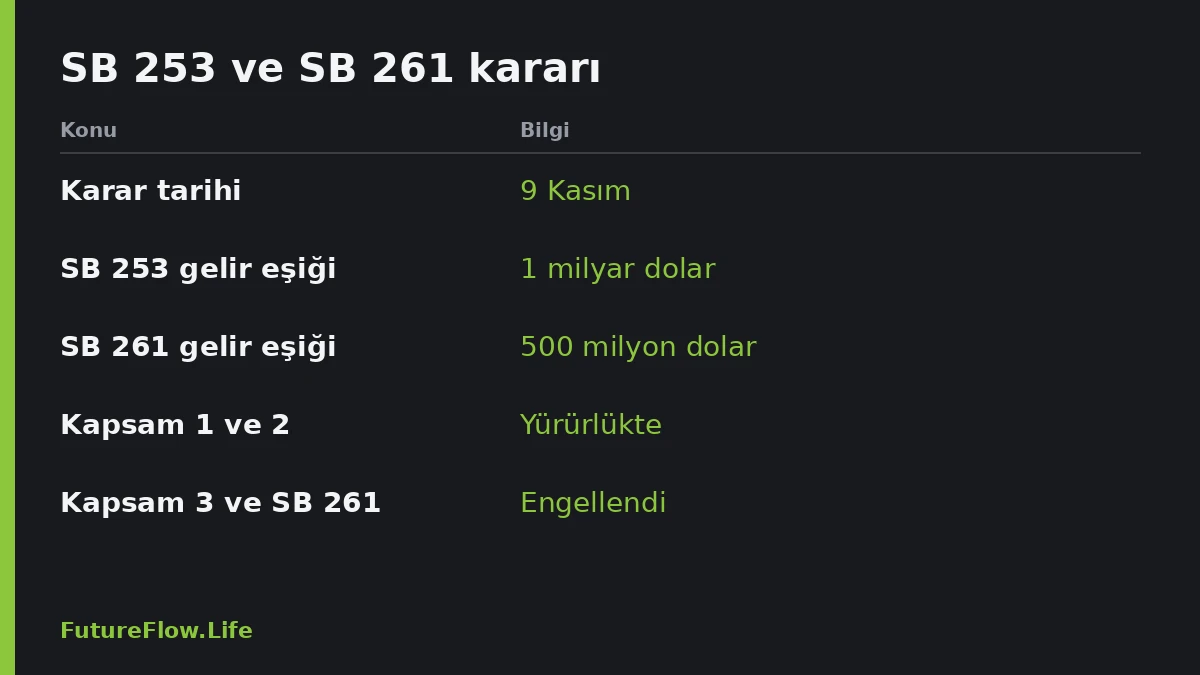
- Ninth Circuit istinaf mahkemesi 9 Kasım'da SB 253'ün kapsam 1 ve 2 emisyon raporlamasının sürmesine izin verdi.
- Kapsam 3 raporlaması ile SB 261 büyük olasılıkla anayasaya aykırı bulunarak engellendi.
- CARB'ın web sitesi 10 Kasım'ı son tarih olarak göstermeyi sürdürüyor; 2027 sonrası kurallar taslak aşamasında.
ABD'deki Ninth Circuit istinaf mahkemesi, California'nın iklim raporlama yasalarından SB 253 hakkında bölünmüş bir karar verdi. Karar 9 Kasım Pazartesi günü, şirketlerin ilk emisyon raporunu teslim etme süresinin dolmasına bir gün kala geldi. Yasanın bir bölümü ayakta kaldı, kapsam 3 raporlaması ile SB 261 ise engellendi.
Davayı ABD Ticaret Odası ile bazı iş dernekleri açtı. Taraflar, anayasaya uygunluk incelenirken iki yasanın da geçici olarak durdurulmasını istiyordu. Ancak bölge mahkemesi Ağustos 2025'te bu talebi reddetmişti. İstinaf paneli o kararı kısmen onadı, kısmen bozdu. SB 261'in uygulanması ise geçen Kasım'dan beri zaten askıdaydı.
İki yasa ne istiyor
SB 253, yani İklim Kurumsal Veri Sorumluluğu Yasası (Climate Corporate Data Accountability Act), geliri 1 milyar doları aşan şirketlerden kapsam 1 ve kapsam 2 emisyonlarını raporlamasını ister. İleride kapsam 3 açıklamaları da devreye girecekti.
SB 261'in adı İklimle İlgili Finansal Risk Yasası (Climate-Related Financial Risk Act). Geliri 500 milyon doları geçen şirketler, iklimle bağlantılı finansal risklerini ve bunlara karşı aldıkları önlemleri kamuya açıklamak zorunda. Vali Gavin Newsom'un imzasıyla yasalaşan iki düzenleme de o günden beri çok sayıda hukuki itirazla karşılaştı.
SB 253'te mahkeme neyi ayakta tuttu
Mahkeme, şirketin doğrudan emisyonlarına dair kapsam 1 ve 2 raporlamasını geçerli saydı ve bölge mahkemesinin kararını onadı. Panele göre bu açıklamalar “ticari ifadeyi düzenliyor”. Yani şirketin kendi faaliyetlerine ilişkin olgusal ve nesnel bilgi isteniyor.
Kapsam 3'te tablo tersine döndü. Bu bölüm, tedarik zincirinden doğan dolaylı emisyonların bildirilmesini istiyor. Panel, zorunluluğu “büyük olasılıkla anayasaya aykırı” buldu. Çünkü istenen tedarik zinciri verisi şirketin kendi faaliyetlerine “yeterince bağlı” değildi. Dolayısıyla ticari ifade sayılmadı.
Panelin çoğunluğu SB 261 için de benzer bir sonuca vardı. Yasa, kapsanan şirketlerden iki yılda bir, İklimle İlgili Finansal Açıklamalar Görev Gücü (TCFD) çerçevesine göre iklim risklerine maruziyetlerini açıklamasını istiyor. Çoğunluğa göre bu, “ticari olmayan ifadeyi zorunlu kılıyor”.
Yargıç Jacqueline Nguyen, 9 Kasım tarihli görüşünde bu zorunluluğun şirketlere “siyaseten gergin bir konuda değer yüklü yargılar” yayımlatacağını yazdı. Nguyen'e göre bunlar, herhangi bir ticari işleme bağlı ekonomik bilgi vermenin ötesine geçiyor. Yargıç, SB 261'in Birinci Değişiklik (ifade özgürlüğü) korumalarına aykırı olduğunu ve uygulanamayacağını belirtti. California'nın hedeflerine daha az kısıtlayıcı yollarla ulaşabileceğini de ekledi. Örneğin gönüllü iklim riski açıklamaları istenebilirdi.
Şirketler için sırada ne var
Emisyon raporlarının teslim edileceği kurum California Hava Kaynakları Kurulu (CARB). Kurumun web sitesi hala 10 Kasım'ı son tarih olarak gösteriyor. İstinaf mahkemesi kapsam 1 ve 2 için uygulamayı durdurmadığından süre hukuken geçerliliğini korudu. CARB, bu haftaki başvuru sayılarına dair resmî bir özet henüz yayımlamadı.
Ropes & Gray avukatları Michael Littenberg, Marc Rotter ve Peter Witschi, Salı günkü yazılarında asıl sorunun zamanlama olduğunu söyledi. Şirketler, kapsam 1 ve 2 uyumuna ne zaman ve ne kadar kaynak ayıracağına karar verecek. Avukatlara göre CARB'ın bu yıl için tanıdığı esneklikler, 2025 mali yılı uyumunu fiilen bir “deneme turuna” çevirdi.
CARB'ın kural öncesi önerilerine bakılırsa gelecek yıl açıklama gereklilikleri daha ayrıntılı olacak. Ayrıca sınırlı güvence (limited assurance) uygulaması başlayacak. Öte yandan avukatlar bu öngörünün şartlı olduğunu vurguladı: kapsam 1 ve 2 raporlaması yaşamaya devam etmeli ve SB 253'ün bu bölümünü erteleyen ya da değiştiren başka bir gelişme olmamalı. Kapsam 3 çalışmalarını durdurmak ise karar sonrasında “düşük riskli bir tercih” gibi görünüyor.
En belirsiz olan SB 261'in kaderi. Ticaret Odası ve iş grupları, istinaf sonucu beklenirken iki yasanın da durdurulması için ABD Yüksek Mahkemesi'ne acil başvuru yapmıştı. Buna karşın Ninth Circuit yalnızca SB 261 için tedbir talebini kabul etti. Morrison & Foerster uzmanlarına göre şirketlerin yakın gelecekte SB 261 raporlaması yapması “pek olası değil”. Yine de firma, ilk derece mahkemesindeki sürecin izlenmesini öneriyor.
Crowell & Moring de Pazartesi günkü analizinde benzer bir uyarı yaptı. Firmaya göre karar, SB 261 ve kapsam 3 için ön tedbiri destekliyor, ama bu gereklilikleri kalıcı olarak iptal ettiği söylenemez. Şirketlerin istinaf kararının resmen uygulamaya geçmesini (mandate), bölge mahkemesi sürecini, CARB'ın yanıtını ve yeniden inceleme taleplerini izlemesi öneriliyor.
Şirketlerin elinde henüz net bir yol haritası yok. CARB'ın 2027 ve sonrası için SB 253 raporlama gereklilikleri hala erken taslak aşamasında. Gelecekte neye uyulacağına dair rehber de bulunmuyor.
Haberde hata mı var?Bize bildirin
Senin fikrin ne?
Bu gelişme hakkında sen ne düşünüyorsun?
Yorumlar
İlk yorumu siz yazın.